La croissance ne garantit pas la solidité financière
Pour beaucoup de dirigeants, une augmentation du chiffre d’affaires est synonyme de réussite. De nouveaux clients, davantage de commandes, des recrutements et des investissements témoignent du dynamisme de l’entreprise.
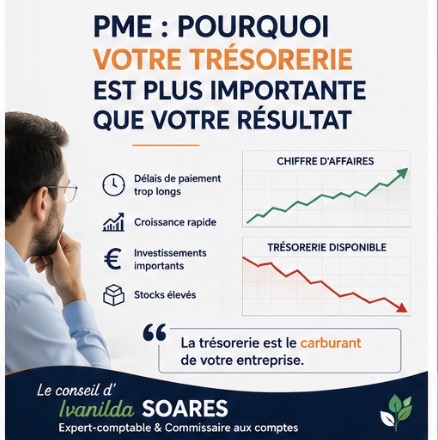
Pourtant, notre expérience auprès des PME montre une réalité bien différente : les entreprises qui connaissent la plus forte croissance sont aussi souvent celles qui rencontrent les tensions de trésorerie les plus importantes.
Ce constat peut paraître paradoxal. Comment une entreprise qui vend davantage peut-elle avoir des difficultés à payer ses fournisseurs, ses salaires ou ses charges sociales ?
La réponse est simple : la croissance mobilise des ressources financières importantes. Si elle n’est pas anticipée, elle peut fragiliser l’équilibre de l’entreprise, malgré une activité en plein développement.
La trésorerie ne se pilote pas une fois par an, lors de l’établissement des comptes annuels. Elle doit être suivie tout au long de l’année afin d’anticiper les besoins de financement et d’accompagner sereinement le développement de l’entreprise.
Comprendre le décalage entre activité et trésorerie
Lorsqu’une entreprise décroche un nouveau marché ou développe son activité, plusieurs dépenses apparaissent immédiatement :
- recrutement de nouveaux collaborateurs ;
- achats de matières premières ou de marchandises ;
- augmentation des stocks ;
- investissements matériels ou informatiques ;
- dépenses commerciales.
Ces charges sont engagées avant même que les premières factures soient encaissées.
Prenons un exemple.
Une PME industrielle signe un contrat de 800 000 €.
Pour honorer cette commande, elle doit acheter les matières premières, recruter deux techniciens et financer plusieurs semaines de production.
Les premières dépenses interviennent dès le premier mois.
Le règlement du client, lui, n’interviendra parfois qu’à 60 ou 90 jours.
Pendant cette période, l’entreprise finance seule son développement.
C’est précisément dans ce décalage que naissent les tensions de trésorerie.
Les principaux facteurs qui fragilisent la trésorerie
Des délais de paiement trop longs
Le délai de règlement des clients constitue l’une des premières causes de tension financière.
Plus les encaissements sont tardifs, plus l’entreprise doit mobiliser sa propre trésorerie pour poursuivre son activité.
Une entreprise qui facture rapidement mais encaisse lentement verra inévitablement son besoin en financement augmenter.
Nous recommandons de suivre chaque mois :
- le délai moyen de règlement des clients ;
- le montant des factures échues ;
- les principaux retards de paiement ;
- les litiges en cours.
Une politique de relance structurée permet souvent d’améliorer sensiblement la trésorerie sans recourir à un financement bancaire.
Une augmentation des stocks
Afin de répondre à une demande croissante, certaines entreprises augmentent leurs niveaux de stocks.
Cette stratégie peut être pertinente, mais elle immobilise une part importante de la trésorerie.
Chaque produit stocké représente un capital qui ne peut être utilisé pour financer d’autres projets.
Une rotation insuffisante des stocks peut rapidement devenir un frein au développement.
Un suivi régulier des niveaux de stock et de leur rotation permet d’identifier les produits à faible mouvement et d’optimiser les approvisionnements.
Une croissance insuffisamment financée
Il n’est pas rare de voir des PME financer leur croissance uniquement grâce à leur trésorerie.
Cette pratique présente un risque important.
Les investissements liés au développement (équipements, véhicules, logiciels, recrutements) doivent être accompagnés d’un plan de financement adapté.
Selon les situations, plusieurs solutions peuvent être envisagées :
- emprunt bancaire ;
- crédit-bail ;
- affacturage ;
- financement Bpifrance ;
- renforcement des fonds propres.
Chaque solution doit être étudiée en fonction de la stratégie de l’entreprise et de sa capacité de remboursement.
Le Besoin en Fonds de Roulement : un indicateur à surveiller de près
Le Besoin en Fonds de Roulement (BFR) mesure les ressources financières nécessaires pour financer le cycle d’exploitation.
Lorsque le BFR augmente plus vite que la capacité financière de l’entreprise, la trésorerie se dégrade.
Une hausse du chiffre d’affaires entraîne très souvent une augmentation du BFR.
C’est pourquoi une entreprise en forte croissance doit suivre cet indicateur avec une attention particulière.
Une analyse mensuelle permet de détecter rapidement les déséquilibres et d’engager les actions correctives nécessaires.
Les bonnes pratiques pour sécuriser sa trésorerie
Élaborer un prévisionnel de trésorerie
Un prévisionnel de trésorerie constitue un véritable outil de pilotage.
Il permet d’anticiper les encaissements et les décaissements sur plusieurs mois et d’identifier les périodes de tension.
Un prévisionnel actualisé régulièrement facilite également les échanges avec les banques et les partenaires financiers.
Accélérer les encaissements
Plusieurs actions simples peuvent améliorer la trésorerie :
- facturer dès la réalisation de la prestation ;
- demander des acomptes lorsque cela est possible ;
- automatiser les relances ;
- mettre en place des prélèvements ;
- suivre quotidiennement les règlements importants.
Quelques jours gagnés sur les délais d’encaissement peuvent représenter plusieurs milliers d’euros de trésorerie disponible.
Optimiser les délais fournisseurs
Renégocier certains délais de règlement permet parfois de rééquilibrer les flux de trésorerie.
Cette démarche doit naturellement s’inscrire dans une relation de confiance avec les partenaires de l’entreprise.
L’objectif n’est pas de retarder les paiements, mais d’adapter les échéances au cycle d’exploitation.
Piloter avec un tableau de bord
Un tableau de bord financier ne doit pas être réservé aux grandes entreprises.
Pour une PME, quelques indicateurs suffisent souvent :
- trésorerie disponible ;
- prévision de trésorerie à trois et six mois ;
- créances clients ;
- dettes fournisseurs ;
- BFR ;
- marge ;
- carnet de commandes.
Ces données permettent au dirigeant d’anticiper plutôt que de subir.
Le rôle de l’expert-comptable dans le pilotage de la trésorerie
L’accompagnement d’un expert-comptable ne se limite plus à la production des comptes annuels.
Aujourd’hui, son rôle consiste également à :
- analyser les flux financiers ;
- construire des tableaux de bord adaptés ;
- établir des prévisionnels ;
- accompagner les demandes de financement ;
- sécuriser les investissements ;
- aider le dirigeant à prendre des décisions éclairées.
Cette approche permet d’anticiper les difficultés plusieurs mois avant qu’elles ne deviennent critiques.
Le regard de l’Expert-comptable
Dans notre pratique quotidienne, nous constatons que les difficultés de trésorerie ne sont que rarement liées à un manque d’activité. Elles résultent le plus souvent d’un manque d’anticipation.
Une entreprise qui suit régulièrement ses flux de trésorerie, son Besoin en Fonds de Roulement et ses délais d’encaissement dispose d’une vision claire de sa situation financière. Elle peut ainsi investir, recruter et se développer avec davantage de sérénité.
La trésorerie est bien plus qu’un indicateur financier : c’est un véritable outil de pilotage stratégique.
En conclusion
La croissance est une excellente nouvelle pour une entreprise, mais elle doit être accompagnée d’un pilotage financier rigoureux.
Anticiper les besoins de trésorerie, suivre les bons indicateurs et mettre en place des outils de prévision permettent d’éviter que le développement de l’activité ne devienne une source de fragilité.
Nous accompagnons les dirigeants dans le suivi de leurs indicateurs financiers, la construction de tableaux de bord et la sécurisation de leurs projets de développement.
Parce qu’une entreprise qui anticipe est une entreprise qui décide mieux.
💡 Le regard de l’Expert-comptable
Par Ivanilda SOARES – Expert-comptable & Commissaire aux comptes