Le contrôle n’est pas une sanction : c’est une étape de la vie d’une entreprise
À l’annonce d’un contrôle fiscal ou d’un contrôle URSSAF, la réaction est souvent la même : inquiétude, stress, interrogation sur les conséquences financières et mobilisation immédiate des équipes.
Pourtant, un contrôle n’est pas systématiquement lié à une suspicion de fraude ou d’irrégularité. Les administrations effectuent régulièrement des contrôles dans le cadre de leurs missions de vérification.
La véritable différence ne se fait pas le jour où le courrier est reçu.
Elle se fait dans les mois, voire les années qui précèdent.
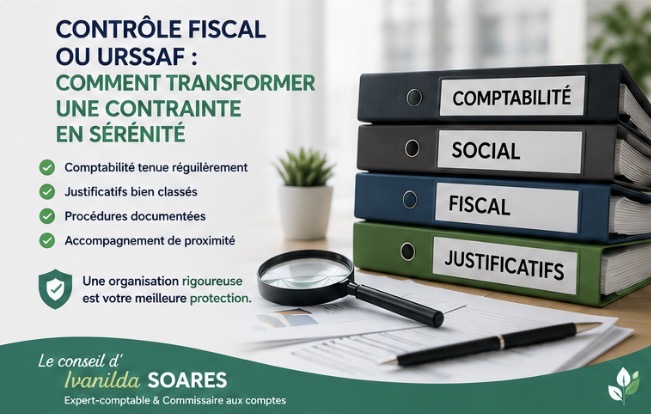
Les entreprises qui vivent sereinement un contrôle sont rarement celles qui ont “préparé leur contrôle”. Ce sont celles qui ont mis en place une organisation rigoureuse, des procédures fiables et un suivi régulier de leurs obligations.
Dans notre cabinet, nous considérons qu’un contrôle est avant tout l’occasion de mesurer la qualité de l’organisation interne de l’entreprise.
Pourquoi les PME sont-elles contrôlées ?
Contrairement aux idées reçues, il n’existe pas de “profil type” d’entreprise contrôlée.
Une PME peut faire l’objet d’un contrôle à la suite :
- d’un contrôle aléatoire ;
- d’une évolution importante de son chiffre d’affaires ;
- d’une demande de remboursement de TVA ;
- d’une évolution significative de la masse salariale ;
- d’informations croisées entre administrations ;
- d’un signalement ou d’un contrôle chez un partenaire commercial.
Autrement dit, toute entreprise peut être concernée, quel que soit son secteur d’activité.
L’objectif n’est donc pas d’éviter un contrôle, mais d’être prêt à y faire face.
Les points les plus fréquemment vérifiés
En matière fiscale
Lors d’un contrôle fiscal, plusieurs domaines retiennent particulièrement l’attention de l’administration.
Parmi eux :
- la TVA collectée et déductible ;
- la justification des charges ;
- les frais de déplacement et de réception ;
- les immobilisations ;
- les provisions comptables ;
- les crédits d’impôt ;
- les opérations exceptionnelles.
Chaque écriture comptable doit pouvoir être justifiée par un document probant.
Une facture absente ou incomplète peut suffire à remettre en cause une déduction fiscale.
En matière sociale
L’URSSAF s’intéresse principalement aux éléments ayant un impact sur les cotisations sociales.
Les principaux points examinés concernent :
- les bulletins de salaire ;
- les avantages en nature ;
- les remboursements de frais professionnels ;
- les indemnités kilométriques ;
- les primes ;
- les contrats de travail ;
- le recours aux travailleurs indépendants.
Une erreur de qualification ou un justificatif incomplet peut entraîner un redressement.
Les erreurs que nous rencontrons le plus souvent
Au fil des années, certaines situations reviennent régulièrement.
Des justificatifs incomplets
Une dépense est enregistrée en comptabilité mais la facture correspondante est introuvable.
Ou encore, la facture existe mais ne comporte pas l’ensemble des mentions obligatoires.
Dans ces situations, l’administration peut remettre en cause la déduction de la TVA ou la déductibilité de la charge.
Des frais professionnels insuffisamment documentés
Repas d’affaires, déplacements, invitations clients…
Ces dépenses sont parfaitement légitimes lorsqu’elles sont correctement justifiées.
En revanche, l’absence d’explication ou de justificatif peut conduire à leur réintégration.
Chaque dépense doit répondre à une logique économique et être engagée dans l’intérêt de l’entreprise.
Une gestion documentaire insuffisante
Dans certaines PME, les documents sont encore conservés dans plusieurs dossiers, plusieurs logiciels ou plusieurs boîtes mail.
Lors d’un contrôle, cette dispersion complique considérablement les recherches.
Les collaborateurs mobilisent un temps important pour retrouver les pièces demandées.
Une organisation documentaire claire constitue un véritable gain de temps.
Une veille réglementaire insuffisante
La réglementation fiscale et sociale évolue régulièrement.
Une pratique conforme il y a trois ans ne l’est pas nécessairement aujourd’hui.
C’est pourquoi un accompagnement régulier permet d’anticiper les évolutions et d’adapter les procédures internes.
Comment préparer son entreprise toute l’année ?
La meilleure préparation commence bien avant le contrôle.
Nous recommandons à nos clients d’adopter plusieurs réflexes simples.
Organiser les pièces justificatives
Toutes les factures, contrats, relevés bancaires et justificatifs doivent être facilement accessibles.
La dématérialisation constitue aujourd’hui une véritable opportunité pour sécuriser cet archivage.
Réaliser des contrôles internes
Avant que l’administration ne vérifie les informations, il est utile que l’entreprise réalise ses propres contrôles.
Quelques exemples :
- rapprochement TVA ;
- cohérence entre paie et déclarations sociales ;
- contrôle des notes de frais ;
- vérification des immobilisations.
Ces revues régulières permettent de détecter rapidement d’éventuelles anomalies.
Mettre à jour les procédures
Une entreprise évolue.
Ses procédures doivent évoluer également.
- Qui valide les dépenses ?
- Qui contrôle les notes de frais ?
- Comment sont archivées les factures ?
- Qui suit les échéances fiscales ?
Formaliser ces étapes améliore considérablement la sécurité de l’entreprise.
Le contrôle peut devenir un levier d’amélioration
Même lorsqu’un contrôle met en évidence certaines erreurs, il peut également révéler des pistes d’amélioration.
Nous observons souvent :
- des procédures à simplifier ;
- des tâches administratives à automatiser ;
- des circuits de validation à revoir ;
- des responsabilités à clarifier.
Les entreprises qui tirent les enseignements d’un contrôle renforcent généralement leur organisation.
L’objectif ne doit pas être uniquement d’éviter un redressement.
Il doit être de construire une organisation plus fiable et plus performante.
Quel est le rôle de l’expert-comptable ?
L’expert-comptable intervient bien avant le contrôle.
Son rôle consiste notamment à :
- sécuriser les déclarations fiscales et sociales ;
- vérifier la cohérence des données comptables ;
- accompagner les dirigeants lors des échanges avec l’administration ;
- préparer les documents nécessaires ;
- assister l’entreprise pendant toute la durée du contrôle ;
- proposer des actions correctives lorsque cela est nécessaire.
Cet accompagnement permet au dirigeant de rester concentré sur son activité pendant que les aspects techniques sont pris en charge.
Le regard de l’Expert-comptable
Dans notre pratique quotidienne, nous constatons qu’un contrôle bien préparé se déroule généralement dans un climat constructif.
Les entreprises qui disposent d’une comptabilité à jour, d’une documentation organisée et de procédures claires répondent rapidement aux demandes de l’administration et limitent les risques de redressement.
Au-delà de l’aspect réglementaire, un contrôle constitue souvent une excellente occasion d’évaluer la qualité de l’organisation interne et d’identifier des axes d’amélioration.
L’anticipation reste la meilleure protection.
En conclusion
Aucune entreprise n’est à l’abri d’un contrôle fiscal ou d’un contrôle URSSAF.
En revanche, chaque dirigeant peut choisir la manière dont son entreprise s’y prépare.
Une organisation rigoureuse, des procédures documentées, un suivi régulier des obligations fiscales et sociales et un accompagnement de proximité permettent d’aborder cette étape avec davantage de sérénité.
Nous accompagnons quotidiennement les dirigeants dans la sécurisation de leurs obligations, la prévention des risques et l’amélioration de leurs processus administratifs.
Parce qu’un contrôle ne se prépare pas lorsqu’il commence, mais chaque jour, au travers d’une gestion rigoureuse et d’une organisation adaptée.
💡 Le regard de l’Expert-comptable
Par Ivanilda SOARES – Expert-comptable & Commissaire aux comptes